Grenzgänger Luxemburg
Wie viele Homeoffice-Tage haben Sie noch?
Grenzgänger dürfen pro Jahr eine begrenzte Zahl von Tagen außerhalb Luxemburgs arbeiten, ohne dass sich ihre Besteuerung ändert. Wer die Grenze überschreitet, versteuert im Wohnsitzland nicht nur den einen Tag zu viel, sondern alle Arbeitstage außerhalb Luxemburgs – ab dem ersten. Dieser Zähler zeigt Ihnen jederzeit Ihren Stand.
Nichts wird verschickt: Die Berechnung läuft in Ihrem Browser, Ihre Tage bleiben auf Ihrem Gerät.
Meine Tage im Kalender eintragen → Alle Funktionen der App →
Nur wenn Ihr Vertrag im Laufe des Jahres beginnt oder endet. Die Grenze sinkt anteilig nach dem Beschäftigungszeitraum für Frankreich (und vorsichtshalber Belgien), nicht für Deutschland. Tage vor dem Beginn und nach dem Ende zählen nicht.
Für Deutschland werden die 34 Tage nicht gekürzt – weder bei Teilzeit noch bei Eintritt oder Austritt im Laufe des Jahres (Konsultationsvereinbarung vom 11.01.2024, BMF-Schreiben vom 15.01.2024).
Homeoffice, Dienstreisen und Weiterbildungen außerhalb des Großherzogtums, seit dem 1. Januar.
Grundlage für die Sozialversicherungsgrenze. Üblich sind rund 230 Tage. Bei Eintritt oder Austritt im Jahr wird automatisch anteilig gerechnet.
34
Jeder dieser Tage zählt einzeln. Eine angefangene Stunde außerhalb Luxemburgs verbraucht einen ganzen Tag (bei Deutschland: ab 30 Minuten).
Unter 25 % Homeoffice bleiben Sie ohne Weiteres bei der luxemburgischen CCSS versichert; bis zu dieser Marke (49,9 %) nur, wenn Ihr Arbeitgeber es beantragt (Rahmenabkommen, A1-Bescheinigung). Diese Grenze ist von der steuerlichen völlig unabhängig.
Mein Zähler
Tragen Sie Ihre Tage außerhalb Luxemburgs ein
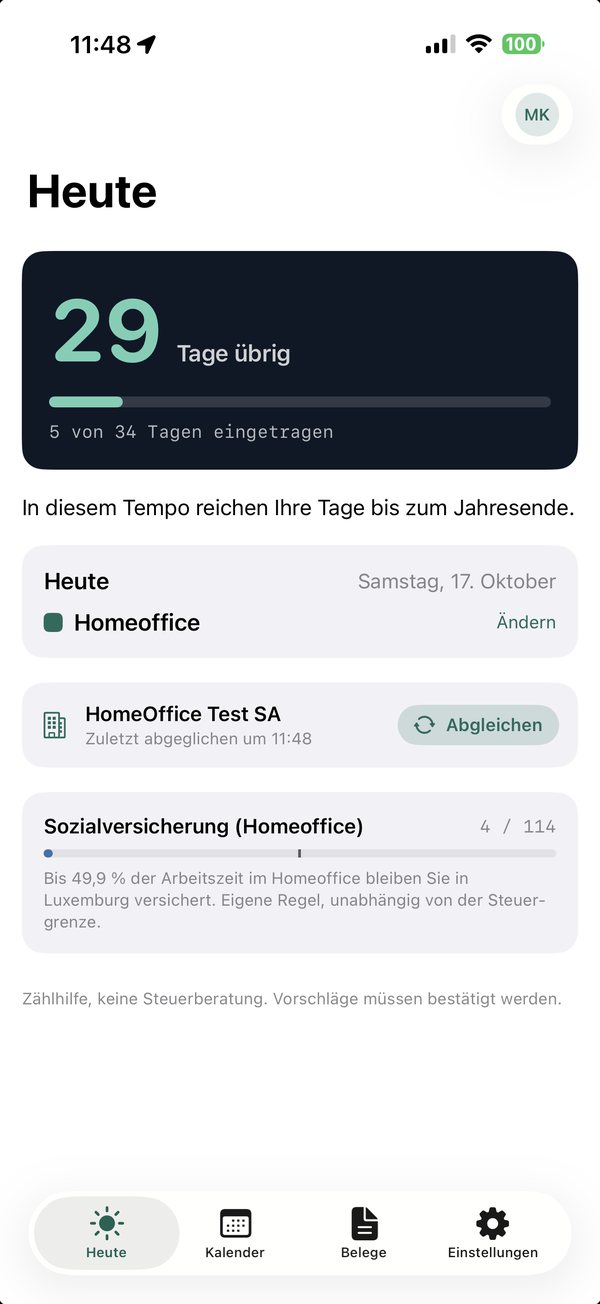
Tippen Sie auf einen Tag, um ihn einzutragen. Der Zähler bleibt auf Ihrem Gerät – kein Konto, nichts wird verschickt.
Neu: die App
Zählen, ohne daran zu denken.
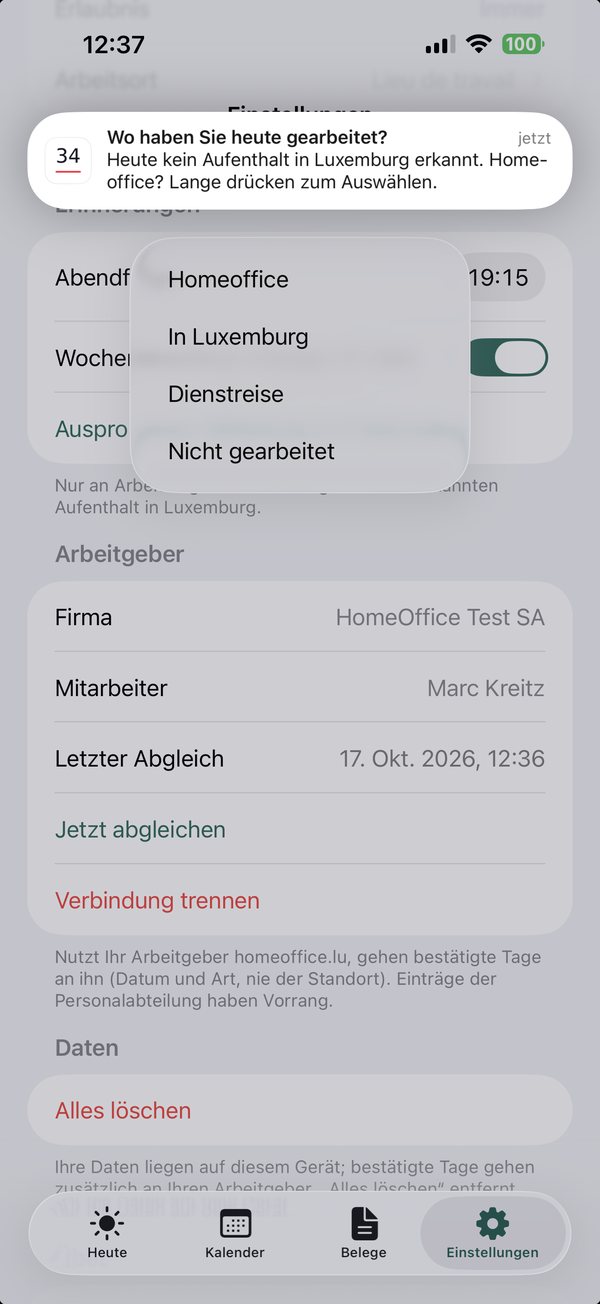
Die kostenlose App für iPhone und Android fragt abends kurz nach, zählt Ihre Tage außerhalb Luxemburgs und erstellt die Jahresaufstellung als PDF.
- 1EinrichtenWohnsitzland, Vertragsumfang und Arbeitstage pro Jahr wählen. Haben Sie schon Tage in „Mon compteur“ auf dieser Website erfasst, übernimmt die App sie beim ersten Start.
- 2Abends antwortenAn Arbeitstagen ohne Eintrag fragt die App um 19 Uhr: Wo haben Sie heute gearbeitet? Lange drücken, antippen, fertig.
- 3BelegenUnter „Belege“ erstellen Sie jederzeit die Jahresaufstellung als PDF, mit Ihrem Namen und Ihrer Unterschrift.
Sie sind nicht allein
Die Zahlen hinter Ihrer Schwelle
Grenzgänger arbeiten in Luxemburg – jeder mit seiner eigenen 34-Tage-Schwelle. Auch Sie.
Grenzgänger nach Wohnsitzland, 2025
Der 35. Tag ändert alles
1 Tag zu viel reicht: Dann werden alle Arbeitstage außerhalb Luxemburgs im Wohnsitzland steuerpflichtig.
Quellen: STATEC, Zahlen vom 12. Oktober 2026 · Luxemburger Wort, Oktober 2026 · Chambre des Députés, Dossier 8121.
Der 35. Tag, konkret
Wie viel von Ihrem Gehalt kippt am 35. Tag?
Über 34 Tagen geht es nicht nur um die Tage darüber: Alle Arbeitstage außerhalb Luxemburgs werden im Wohnsitzland steuerpflichtig, vom ersten an. Das Gehalt wird dann nach Arbeitstagen auf die Länder aufgeteilt.
Homeoffice, Dienstreisen und Schulungen außerhalb Luxemburgs zählen; ein angefangener Tag zählt ganz (Deutschland: ab 30 Minuten). Wie hoch die Steuer ausfällt, hängt von den Sätzen im Wohnsitzland und der Haushaltssituation ab, die luxemburgische Steuer sinkt entsprechend. Allgemeine Information, keine Steuerberatung.
Quellen: Frontaliers Grand Est – France · Belgique · Deutschland
Simulation
Wann erreichen Sie die Schwelle?
Wählen Sie einen Homeoffice-Rhythmus oder klicken Sie einzelne Tage an. Berechnet auf die luxemburgischen Arbeitstage 2027, Feiertage abgezogen.
Vereinfachte Simulation bei Vollzeit, ohne Urlaub und Dienstreisen. Für Ihre genaue Situation nutzen Sie den Rechner oben auf der Seite.
Lassen Sie sich nicht überraschen: Wir erinnern Sie, bevor es knapp wird.
Erinnerung erhalten →Für Arbeitgeber & Behörden
Sie führen ein Unternehmen oder eine Behörde mit Grenzgängern?
Mit homeoffice.lu für Unternehmen und Verwaltungen sieht Ihre Personalabteilung den Stand aller Mitarbeiter auf einen Blick — Steuerschwelle, Sozialversicherung und Ihre interne Telearbeitsregel, mit Warnungen, Self-Service-Links und Jahresaufstellungen.
Drei Punkte, an denen die meisten scheitern
Eine halbe Stunde ist ein ganzer Tag
Maßgeblich ist die körperliche Anwesenheit. Wer morgens zwei Stunden zu Hause arbeitet und dann ins Büro nach Luxemburg fährt, hat einen vollen Tag seines Budgets verbraucht. Eine Abrechnung nach Stunden oder halben Tagen gibt es nicht. In Deutschland zählen weniger als 30 Minuten Arbeit nicht.
Alles oder nichts
Wer die Grenze um einen einzigen Tag überschreitet, versteuert nicht diesen einen Tag im Wohnsitzland, sondern sämtliche außerhalb Luxemburgs geleisteten Tage des Jahres.
Sie müssen es beweisen
Die Beweislast liegt bei Ihnen, nicht beim Arbeitgeber und nicht bei der Verwaltung. Arbeitsvertrag, Zeiterfassung, Fahrkarten, Hotelrechnungen, Dienstreiseaufträge und Anwesenheitslisten können verlangt werden. Führen Sie deshalb ein laufendes Verzeichnis.
Ein Rechenbeispiel
Anne wohnt in Thionville und arbeitet Vollzeit in Kirchberg. Bis Ende Juli hat sie 18 Tage im Homeoffice gearbeitet, war 3 Tage auf einer Schulung in Paris und 2 Tage auf Dienstreise in Brüssel.
18 + 3 + 2 = 23 verbrauchte Tage. Von ihren 34 bleiben 11 für den Rest des Jahres.
Bei einem Homeoffice-Tag pro Woche reicht das bis Mitte Oktober. Danach muss sie entweder ins Büro oder sie überschreitet die Grenze — mit der Folge, dass alle Arbeitstage außerhalb Luxemburgs ab dem ersten in Frankreich steuerpflichtig werden, nicht nur die darüber hinausgehenden.
Was mitzählt und was nicht
Zählt mit
- Homeoffice im Wohnsitzland
- Arbeitstage in einem Drittland für den luxemburgischen Arbeitgeber
- Dienstreisen außerhalb Luxemburgs
- Weiterbildungen außerhalb des Großherzogtums
Zählt nicht mit
- Urlaubstage
- Krankheitstage
- Wochenruhe und arbeitsfreie gesetzliche Feiertage
- Fälle höherer Gewalt außerhalb des Einflusses beider Seiten
Sonderfälle
Dienstreisen in Drittländer
Ein Arbeitstag in Frankfurt oder London für Ihren luxemburgischen Arbeitgeber zählt genauso in die 34 Tage wie ein Tag am Küchentisch. Maßgeblich ist nicht, wo Sie wohnen, sondern dass Sie außerhalb des Großherzogtums gearbeitet haben.
Unterjähriger Beginn
Wer erst im Laufe des Jahres anfängt und in Frankreich wohnt (oder vorsichtshalber in Belgien), bekommt die Grenze anteilig. Bei einem Start im Juli sind es rund 17 Tage, nicht 34. Dieselbe Kürzung gilt bei Teilzeit, und es wird immer abgerundet. In Deutschland bleibt sie bei 34 Tagen.
Halbe Tage gibt es nicht
Eine Stunde vor der Abfahrt zu Hause gearbeitet? Ein voller Tag. Es wird nach körperlicher Anwesenheit gezählt, nicht nach Arbeitszeit. Wer regelmäßig morgens noch kurz zu Hause anfängt, verbraucht sein Budget schneller als gedacht. In Deutschland zählen weniger als 30 Minuten nicht.
Zwei unabhängige Systeme
Steuerrecht und Sozialversicherung folgen getrennten Regeln. Sie können sozialversicherungsrechtlich völlig unauffällig sein und trotzdem steuerlich weit über der Grenze liegen. Der umgekehrte Fall ist selten, aber möglich.
Was passiert, wenn Sie die Grenze überschreiten?
Zunächst einmal: Es ist keine Ordnungswidrigkeit. Mehr als 34 Tage außerhalb Luxemburgs zu arbeiten ist erlaubt — es ändert nur, wer Ihr Gehalt besteuern darf.
- Der Anteil Ihres Gehalts, der auf sämtliche außerhalb Luxemburgs geleisteten Tage entfällt, wird im Wohnsitzland steuerpflichtig.
- Sie brauchen eine Steuererklärung im Wohnsitzland und in der Regel eine Aufteilung Ihres Gehalts durch den Arbeitgeber.
- Ob das teurer wird, hängt vom Steuersatz ab. In manchen Konstellationen ist es sogar günstiger. Pauschal lässt sich das nicht sagen — dafür brauchen Sie eine Berechnung für Ihren Fall.
- Sammeln Sie Belege. Da die Beweislast bei Ihnen liegt, entscheidet Ihre Dokumentation im Zweifel darüber, welche Zahl gilt.
Umgekehrt: Wohnsitz Luxemburg, Arbeit aus dem Ausland
Die 34-Tage-Regel gilt nur für Grenzgänger. Wer in Luxemburg wohnt und dort arbeitet, fällt gar nicht darunter — und stellt trotzdem oft dieselbe Frage: Was passiert, wenn ich zwei Wochen aus Italien, Portugal oder Spanien arbeite? Die Antwort läuft über andere Regeln.
Steuerlich meist unkritisch
Als luxemburgischer Steuerresident versteuern Sie Ihr Welteinkommen in Luxemburg. Das andere Land greift üblicherweise erst, wenn Sie sich mehr als 183 Tage im Jahr dort aufhalten, oder wenn Ihr Arbeitgeber dort eine Betriebsstätte hat beziehungsweise die Lohnkosten trägt. Bei zwei Wochen Arbeiten am Meer passiert also in aller Regel nichts.
Die A1-Bescheinigung fehlt fast immer
Sobald Sie für Ihren luxemburgischen Arbeitgeber in einem anderen EU-Land arbeiten, brauchen Sie eine A1-Bescheinigung der CCSS — im Grundsatz ab dem ersten Tag. Sie belegt, dass Sie weiterhin in Luxemburg sozialversichert sind. Ohne sie sind Sie bei einer Kontrolle formal ungedeckt, und mehrere Länder prüfen Telearbeit inzwischen aktiv.
Das EU-Rahmenabkommen hilft hier nicht
Die Grenze von 49,9 Prozent gilt nur für Telearbeit aus dem Wohnsitzland heraus. Wohnen Sie in Luxemburg und arbeiten aus Italien, ist Italien ein Drittland — das ist rechtlich eine Entsendung, kein Homeoffice, und folgt anderen Regeln.
Das größere Risiko trägt der Arbeitgeber
Arbeiten Mitarbeiter längere Zeit aus dem Ausland und bahnen dort womöglich Geschäfte an, kann eine Betriebsstätte entstehen — mit Körperschaftsteuerpflicht im betreffenden Land. Deshalb haben viele Unternehmen feste Obergrenzen für Arbeiten aus dem Ausland. Fragen Sie vor der Buchung in der Personalabteilung nach.
Stand festhalten
Da die Beweislast bei Ihnen liegt, ist ein datierter Beleg mehr wert als eine Erinnerung. Drucken Sie Ihren Stand aus oder schicken Sie ihn sich per E-Mail.
Für den Druck verlässt nichts Ihren Browser. Beim Mailversand werden Zahlen, Name und Arbeitgeber einmalig an unseren Server übertragen, dort in ein PDF gesetzt und sofort verschickt — gespeichert wird nichts davon, auch nicht die E-Mail-Adresse.
Erinnerung erhalten
Wir schreiben Ihnen, wenn sich eine Regel ändert (34-Tage-Grenze, Sozialversicherung, Homeoffice), und zu Beginn jedes Monats eine kurze Erinnerung mit Ihrer persönlichen Grenze. Keine Werbung, Abmeldung mit einem Klick.
Wir speichern Ihre Adresse, Ihre Sprache, Ihr Wohnsitzland und Ihren Vertragsumfang. Keine Weitergabe an Dritte. Abmeldung mit einem Klick in jeder E-Mail.
Häufige Fragen
Wie viele Homeoffice-Tage sind erlaubt?
Für Grenzgänger aus Frankreich, Belgien und Deutschland gilt einheitlich eine Toleranzschwelle von 34 Tagen pro Jahr außerhalb Luxemburgs. Innerhalb dieser Grenze bleibt das gesamte Gehalt in Luxemburg steuerpflichtig.
Was passiert bei Überschreitung?
Das Besteuerungsrecht für sämtliche außerhalb Luxemburgs geleisteten Arbeitstage geht an das Wohnsitzland über — nicht nur für die Tage oberhalb der Grenze. Das kann eine Steuererklärung im Wohnsitzland und eine Aufteilung des Gehalts nach sich ziehen.
Was hat die Sozialversicherung damit zu tun?
Nichts — und das ist der häufigste Irrtum. Sozialversicherungsrechtlich bleiben Sie bei der luxemburgischen CCSS versichert, solange das Homeoffice im Wohnsitzland unter 25 Prozent Ihrer Arbeitszeit bleibt, und bis 49,9 Prozent (je nach Vertrag rund 114 Tage), wenn Ihr Arbeitgeber es beantragt (Rahmenabkommen, A1-Bescheinigung). Die steuerliche Grenze von 34 Tagen liegt deutlich darunter und gilt unabhängig davon.
Ändert sich die Zahl 34?
Möglicherweise. Frankreich und Luxemburg verhandeln über eine Anhebung, bisher ohne Einigung; mit Belgien und Deutschland laufen keine Verhandlungen. Solange nichts ratifiziert ist, gilt die bestehende Regel. Wir aktualisieren diese Seite, sobald sich etwas ändert.
Wer sollte mitzählen?
Jeder, der regelmäßig außerhalb Luxemburgs für einen luxemburgischen Arbeitgeber arbeitet. Da die Beweislast beim Arbeitnehmer liegt, ist eine laufende Aufzeichnung deutlich sicherer als eine Rekonstruktion am Jahresende.
Ich wohne in Luxemburg — gilt die 34-Tage-Regel für mich?
Nein. Die Schwelle betrifft ausschließlich Grenzgänger mit Wohnsitz in Frankreich, Belgien oder Deutschland. Wer in Luxemburg wohnt, versteuert sein Einkommen ohnehin dort. Arbeiten Sie zeitweise aus einem anderen Land, brauchen Sie stattdessen eine A1-Bescheinigung der CCSS, und ab etwa 183 Tagen Aufenthalt kann das andere Land steuerlich zugreifen.
Grundlagen
Die Angaben auf dieser Seite stützen sich auf folgende Regelungen:
- Zirkulare des Direktors der luxemburgischen Steuerverwaltung vom 24. Juni 2026 zur Berechnung der 34 Tage
- Zusatzabkommen zum Doppelbesteuerungsabkommen Luxemburg–Frankreich, anwendbar seit dem 1. Januar 2023, ratifiziert im Februar 2025
- Zusatzabkommen Luxemburg–Belgien vom 31. August 2021 (gebilligt durch luxemburgisches Gesetz vom 22. Juni 2022), wirksam ab 1. Januar 2022
- Bagatellgrenze im Verhältnis zu Deutschland, angehoben von 19 auf 34 Tage zum 1. Januar 2024
- Europäisches Rahmenabkommen zur Telearbeit vom Juli 2023 (Grenze von 49,9 Prozent für die Sozialversicherung)
Wer diese Seite betreibt
homeoffice.lu wird von iSOLUTIONS S.à r.l. betrieben, einem in Luxemburg eingetragenen Unternehmen (RCS B84137). Wir sind keine Steuerberater. Diese Seite fasst öffentlich zugängliche Regelungen zusammen und rechnet sie für Sie aus — sie ersetzt keine Beratung für Ihren konkreten Fall.
Fehler gefunden oder Regel veraltet? Schreib uns an hello@homeoffice.lu.
Stand: